jamesoniteoid круглый знак щита и автомобиля
jamesoniteoid
Иллюстрация к статье о фотофиксации убытка, обложка 1200x800

Убыток · документы

Фотофиксация без спорных формулировок: свет, углы и чужие номера

5 мин чтения Дэвид Оконкво

Даже аккуратный осмотр теряется, если кадры пересвечены, номера нечитаемы или подпись к файлу звучит как оценка вины. Ниже — порядок, который помогает службе урегулирования увидеть факты, а не интерпретации.

До эвакуации и первого перемещения

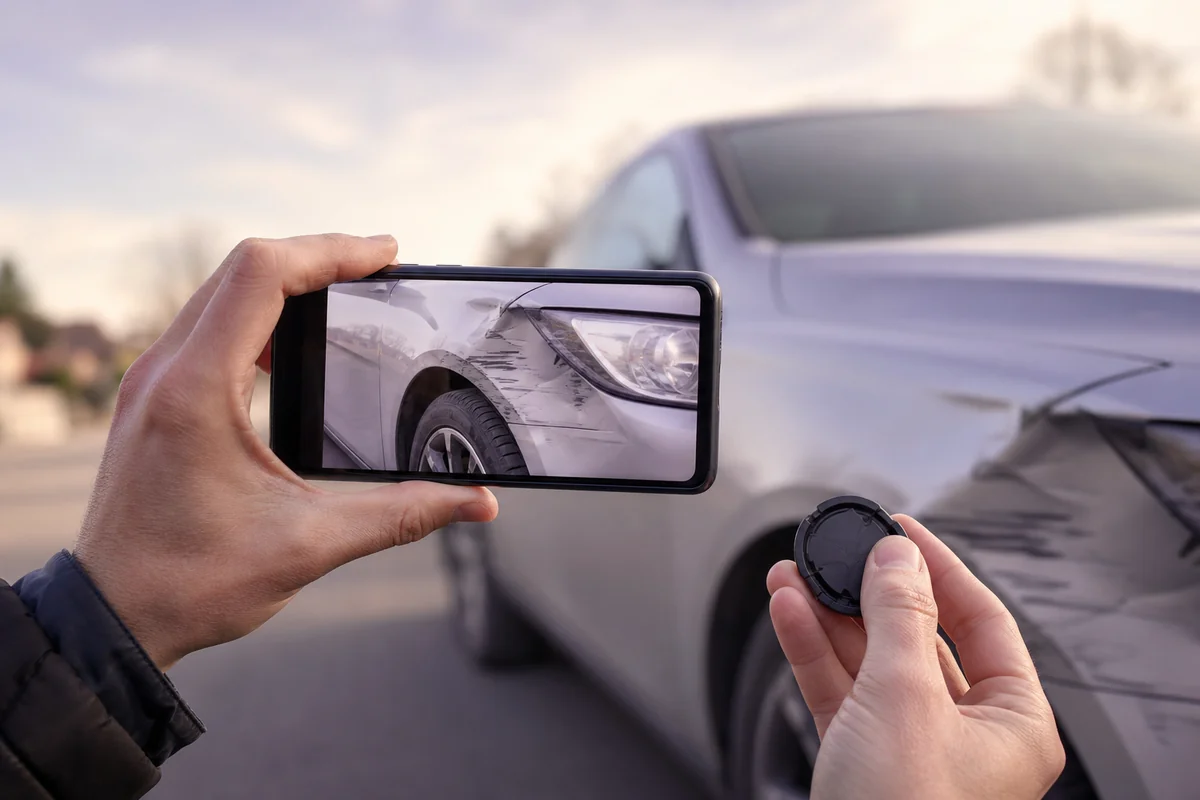
Снимите общий контекст: положение автомобилей относительно разметки, светофоров, знаков и въездов. Один кадр «широко», затем — закрытые планы повреждений с тенью, чтобы объём вмятины был виден. Если есть мусор или лужи, не убирайте их ради «красоты»: они часть сцены.

  • VIN через стекло или на раме — отдельный кадр при доступности;
  • одометр в салоне — только если это уместно к вашему кейсу и безопасно;
  • документы второй стороны без лишнего glare: лучше переснять, чем слать размытое.

Свет и углы без «киношного» контраста

Избегайте HDR-артефактов и фильтров. Если съёмка вечером, добавьте заметку в текст обращения: «искусственное освещение, цвет кузова может давать блик» — это снижает подозрения в ретуши. Симметричные углы по кругу повреждения полезнее, чем один драматичный ракурс.

Нейтральные подписи к файлам

Именование вроде «вина второй стороны-03.jpg» лучше заменить на «2026-08-02_1534_общий-план_перекресток-AB.jpg». В сопроводительном тексте отделяйте новые повреждения от старых сколов одной фразой на кадр, без оценочных прилагательных.

Чужие номера и дорожное полотно

Номерной знак и марка второго участника — в одном кадре и отдельным крупным планом, если этика ситуации позволяет. Для дороги: нейтральное описание («мокрый асфальт», «неровность с латкой»), без скоростных оценок, которые вы не измеряли.
Ещё материалы из той же библиотеки — с разметкой времени чтения и прямой ссылкой на полный текст. Каталог материалов.

Информационные оговорки

Материалы на сайте носят образовательный и информационный характер и предназначены для осознанного изучения тем автострахования. Публикации не подменяют индивидуальную работу страховщика, оценщика или независимого юридического консультанта и не являются финансовой рекомендацией в отношении покупки или продажи конкретных продуктов.

Мы описываем принципы работы покрытия, порядок фиксации данных и логику типовых решений, чтобы вы могли проверить собственную ситуацию на соответствие условиям договора. Формулировки страховых документов меняются, поэтому каждый раз сверяйте выводы с актуальным текстом полиса и приложениями, которые вы подписали.

Прошлые примеры и обобщения редакторской практики не гарантируют исход в отдельном споре или переговорах. Любые решения вы принимаете самостоятельно, исходя из собственного анализа рисков. Колебания условий покрытия, франшиз и сроков уведомлений влияют на итог переговоров, поэтому особенно важны точные сроки подачи документов и содержание полиса, который действует на дату события.

Если в материале встречается ссылка на партнёрские исследовательские инициативы, это описание методологических связей, а не реклама конкретной организации. Мы отмечаем источники методики, чтобы читатель понимал, как формируется проверка фактов, но не делаем выводы о качестве услуг третьих лиц.

При копировании чек-листов в личные заметки сохраняйте номер версии материала и скрин условий полиса, на которые вы опирались. Это помогает корректно объяснить хронологию событий и сокращает риск смешения версий, если диалог затягивается.